Testiranje otpornosti na stres

 Povratak
Testiranje otpornosti na stres zajednički je naziv širokog skupa analitičkih pristupa, okvira i modela kojima se nastoji utvrditi ranjivost sustava na temelju predviđanja kretanja fundamenata tog sustava u simuliranim stresnim uvjetima.
Tom se metodom regulatoru i široj javnosti pruža ex ante uvid u otpornost sustava u okolnostima materijalizacije malo vjerojatnog, ali mogućeg scenarija.
S obzirom na namjenu postoje različite vrste testova otpornosti na stres, od kojih su najpoznatiji makrobonitetni testovi, koje provodi nadležni regulator s ciljem osiguranja stabilnosti cjelokupnog sustava koji nadzire, mikrobonitetni testovi, koji se koriste za procjenu utjecaja specifičnih rizika na stabilnost pojedinačnog subjekta nadzora, te interni testovi, koje provode subjekti nadzora uzimajući u obzir interne procedure upravljanja rizicima.
Svaka od navedenih vrsta ispitivanja otpornosti na stres daje važne informacije o poslovanju subjekata sektora financijskih usluga s različitih pozicija. Sa stajališta makrobonitetne politike najrelevantniji su upravo makrobonitetni testovi s obzirom na to da je njihov predmet proučavanja financijski sustav u cjelini.
Makroekonomsko testiranje otpornosti na stres analitički je alat kojim se nastoji ispitati otpornost i stabilnost cjelokupnog financijskog sustava na malo vjerojatne, ali ipak moguće poremećaje i šokove. Taj je alat svoju široku primjenu dobio nakon velike financijske krize osnivanjem Europskog odbora za sistemske rizike (ESRB), čime je fokus nadležnih tijela prebačen s ranjivosti pojedinih institucija na stabilnost cjelokupnog financijskog sustava ili njegova dijela. Hanfa testiranje otpornosti na stres provodi na godišnjoj frekvenciji i rezultate objavljuje u publikaciji Financijska stabilnost. Metodološki pristup sastoji se od tri koraka:
- izrade konzistentnog makroekonomskog scenarija
- procjene utjecaja scenarija na kretanja na financijskim tržištima i
- prelijevanja efekata na pojedinačne bilance subjekata u sektoru financijskih usluga korištenjem detaljnih podataka o izloženostima.
Više informacija o metodološkom pristupu Hanfina makroekonomskog testiranja otpornosti na stres može se pronaći u publikaciji Makroprudencijalni skener rizika br. 4.
Testiranje otpornosti sektora financijskih usluga na stres provodi se na godišnjoj frekvenciji radi kontinuiranog praćenja sistemskih rizika u sektoru financijskih usluga, odnosno sposobnosti sektora da podnese malo vjerojatne gubitke koje bi materijalizacija sistemskih rizika mogla generirati. Početnu točku vježbe čine podaci za prvo tromjesečje 2026., a simulacija obuhvaća razdoblje od sedam tromjesečja, odnosno do kraja 2027. godine
Temeljni scenarij polazi od pretpostavke privremene geopolitičke eskalacije sukoba na Bliskom istoku, koja dovodi do kratkotrajnog poremećaja u opskrbi energentima i rasta njihovih cijena, uz postupnu normalizaciju tržišnih uvjeta do kraja prve godine simulacije. U takvim okolnostima domaće bi gospodarstvo nastavilo rasti po umjerenim, ali i dalje pozitivnim realnim stopama od 2,6 % u 2026. i 2,5 % u 2027. godini, dok bi inflacija, pod utjecajem viših cijena energije, privremeno porasla na 4,6 % u 2026., a potom usporila na 3,5 % u 2027. godini. Sektor financijskih usluga zadržava otpornost na kratkoročne poremećaje, pri čemu većina njegovih dijelova nastavlja bilježiti rast imovine. Najsnažniji rast ostvarili bi mirovinski fondovi, čija bi imovina porasla za 6,3 % u 2026. i dodatnih 2,3 % u 2027. godini, ponajprije zahvaljujući stabilnim neto uplatama, unatoč privremenom padu prinosa u 2026. godini. Rast neto imovine UCITS fondova usporava, dok se imovina AIF-ova blago smanjuje, a poslovanje društava za osiguranje i leasing društava ostaje stabilno.
Stresni scenarij temelji se na produljenju geopolitičke krize i trajnijim poremećajima u globalnoj opskrbi energentima, što dovodi do snažnih inflacijskih pritisaka, usporavanja gospodarske aktivnosti i pogoršanja uvjeta na financijskim tržištima. Domaće bi gospodarstvo u takvim okolnostima zabilježilo recesiju, uz pad realnog BDP-a od 3,5 % u 2026. i 2,2 % u 2027. godini, dok bi inflacija porasla na 7,8 % odnosno 9,6 %. Kombinacija nepovoljnih makroekonomskih kretanja i korekcija cijena financijske imovine negativno bi se odrazila na sektor financijskih usluga. Imovina mirovinskih fondova smanjila bi se za 1,4 % u 2026. i dodatnih 5,3 % u 2027. godini, uz negativne prinose od -8,4 % odnosno -7,4 %, pri čemu bi stabilne neto uplate djelomično ublažile pad imovine. Investicijski fondovi bili bi snažnije pogođeni, uz smanjenje neto imovine od 12,5 % do kraja 2027., dok bi se imovina AIF-ova smanjila za 26 % tijekom simulacijskog razdoblja. Negativna tržišna kretanja odrazila bi se i na poslovanje društava za osiguranje, čija bi se imovina do kraja 2027. smanjila za 13,2 %, ponajprije zbog pada vrijednosti obvezničkog i dioničkog portfelja, uz istodobno pogoršanje profitabilnosti. Leasing društva pokazala bi relativno veću otpornost, iako bi se i u tom segmentu pogoršali pokazatelji profitabilnosti i kvalitete portfelja.
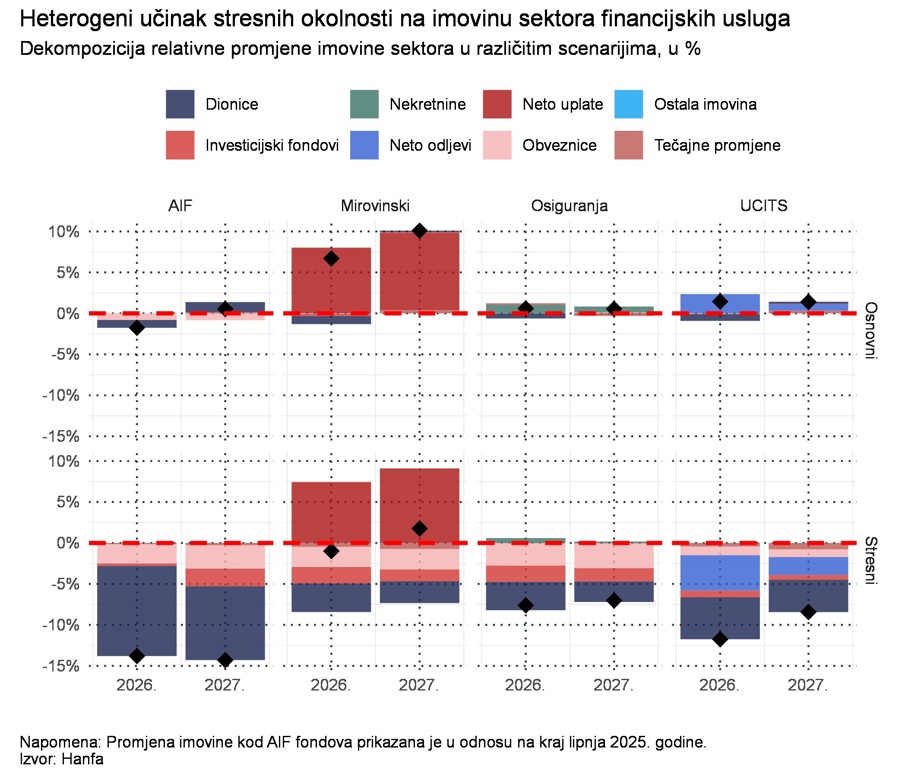
Rezultati provedene analize, koja pretpostavlja takav izrazito nepovoljan scenarij, upućuju na to da bi simulirani šokovi snažno pogodili cjelokupni sustav financijskih usluga te značajno pogoršali tržišne i financijske uvjete poslovanja uz značajne pritiske na profitabilnost, vrijednost imovine i kvalitetu portfelja. Posljedično bi se kroz materijalizaciju tržišnih i kreditnih rizika povećale sistemske ranjivosti cjelokupnog financijskog sustava. Ipak, rezultati analize ne upućuju na ugrožavanje stabilnosti sektora financijskih usluga u cjelini. Otpornost sektora i dalje je potpomognuta relativno visokim zalihama likvidnosti i kapitaliziranosti, dok bi stabilno tržište rada nastavilo podupirati neto priljeve u mirovinske fondove.
